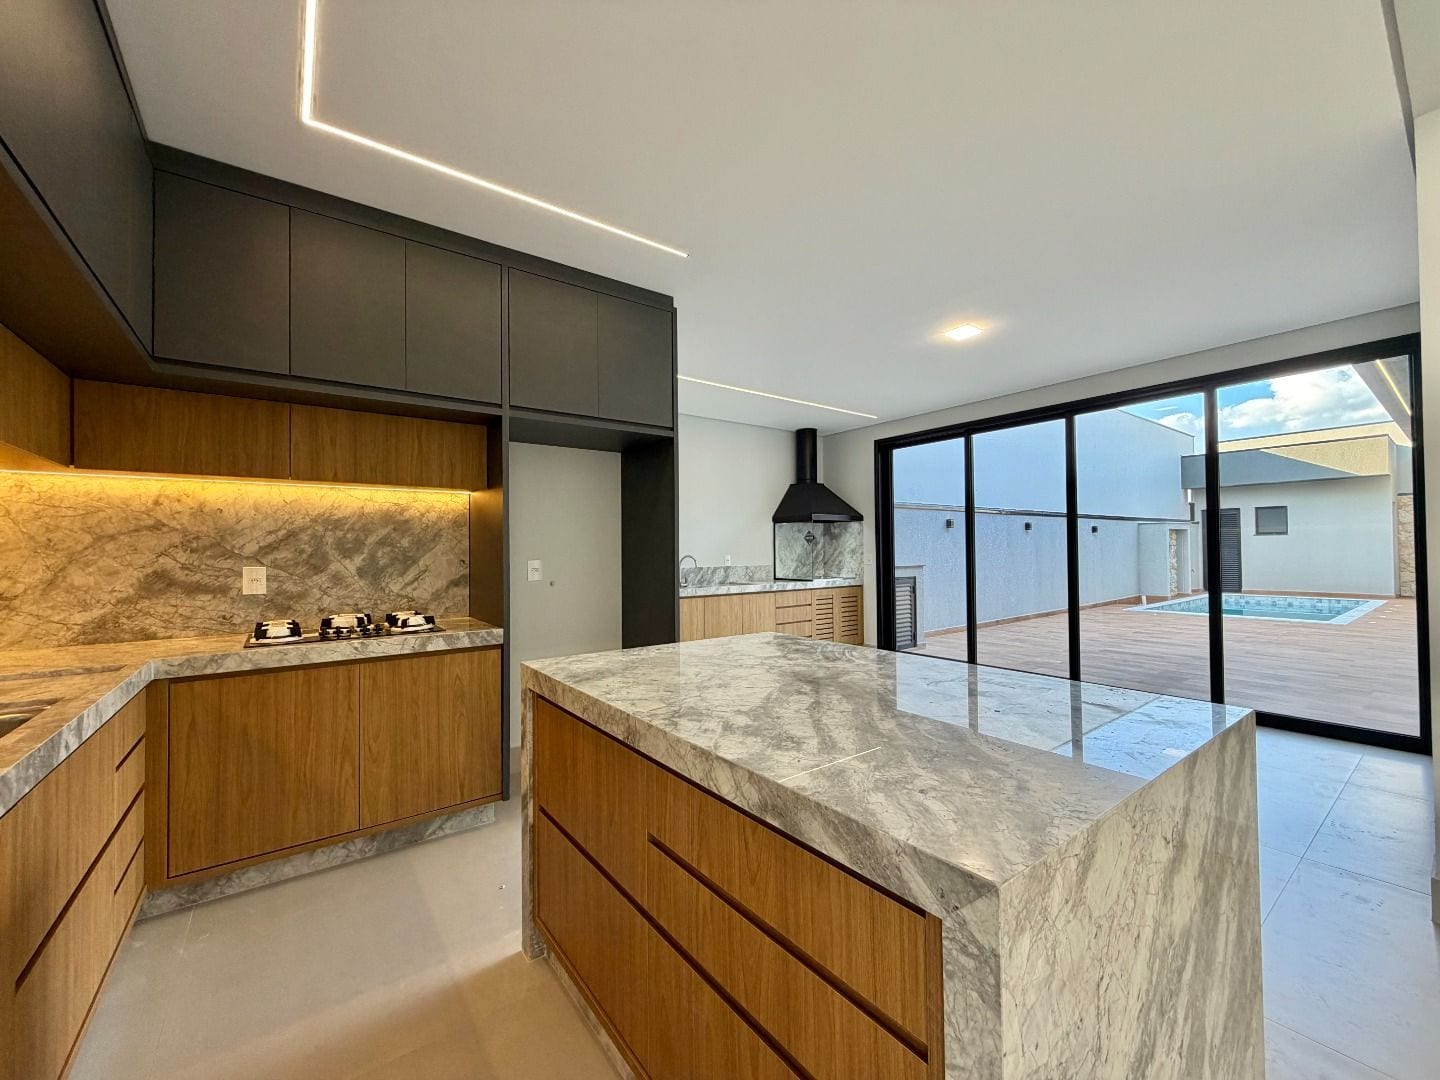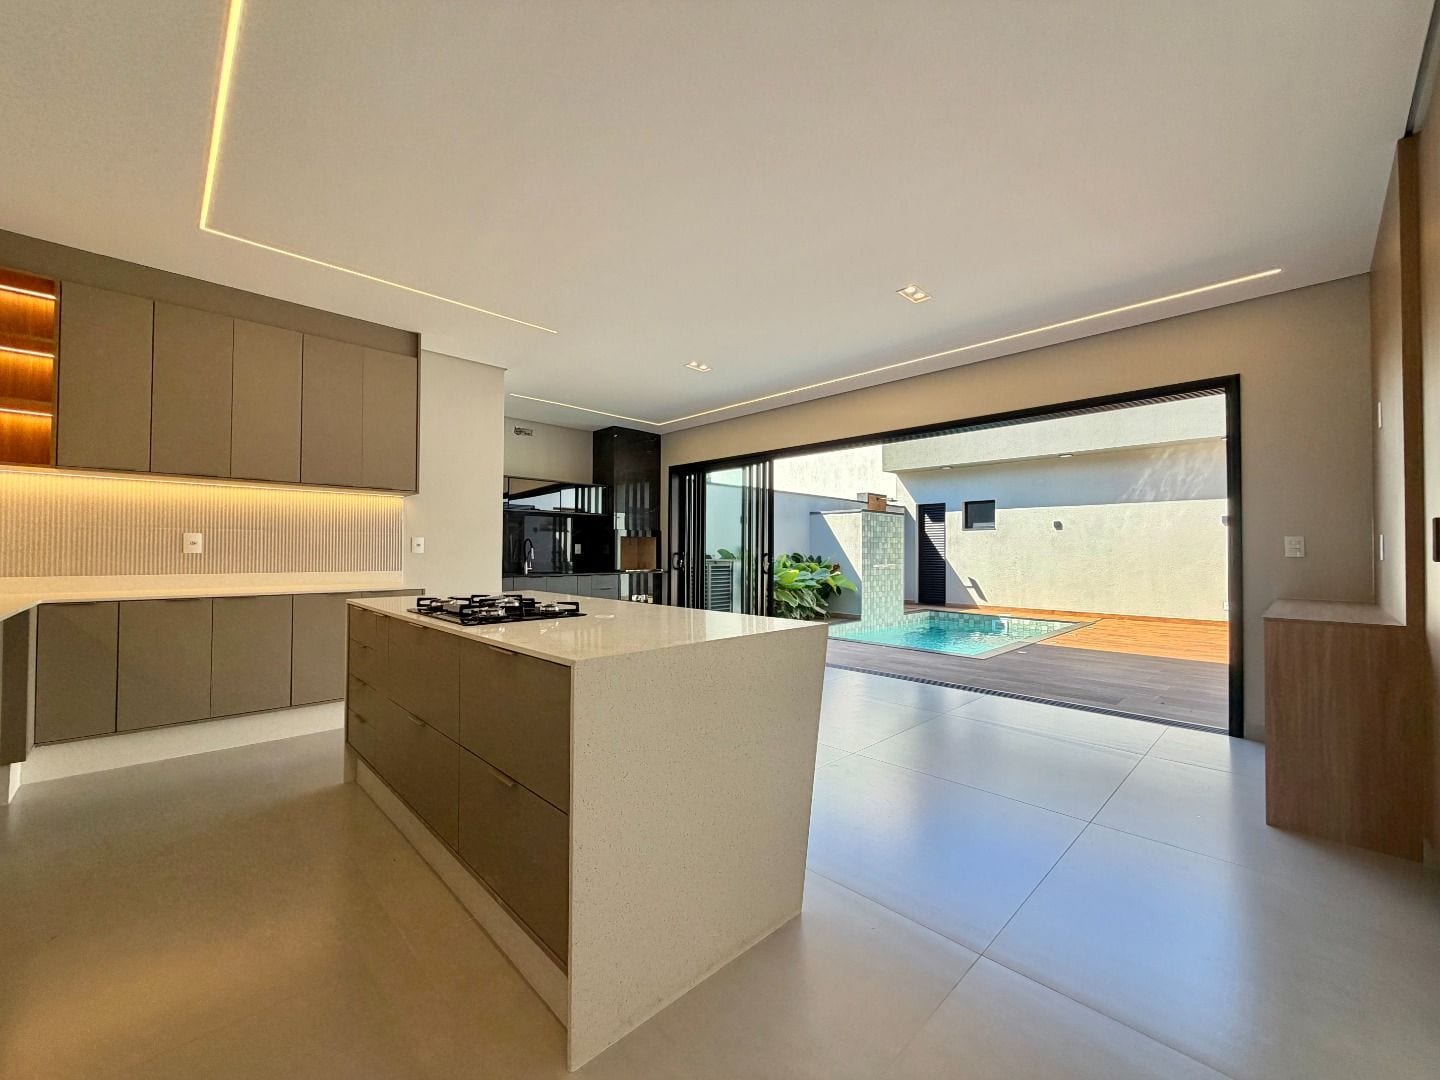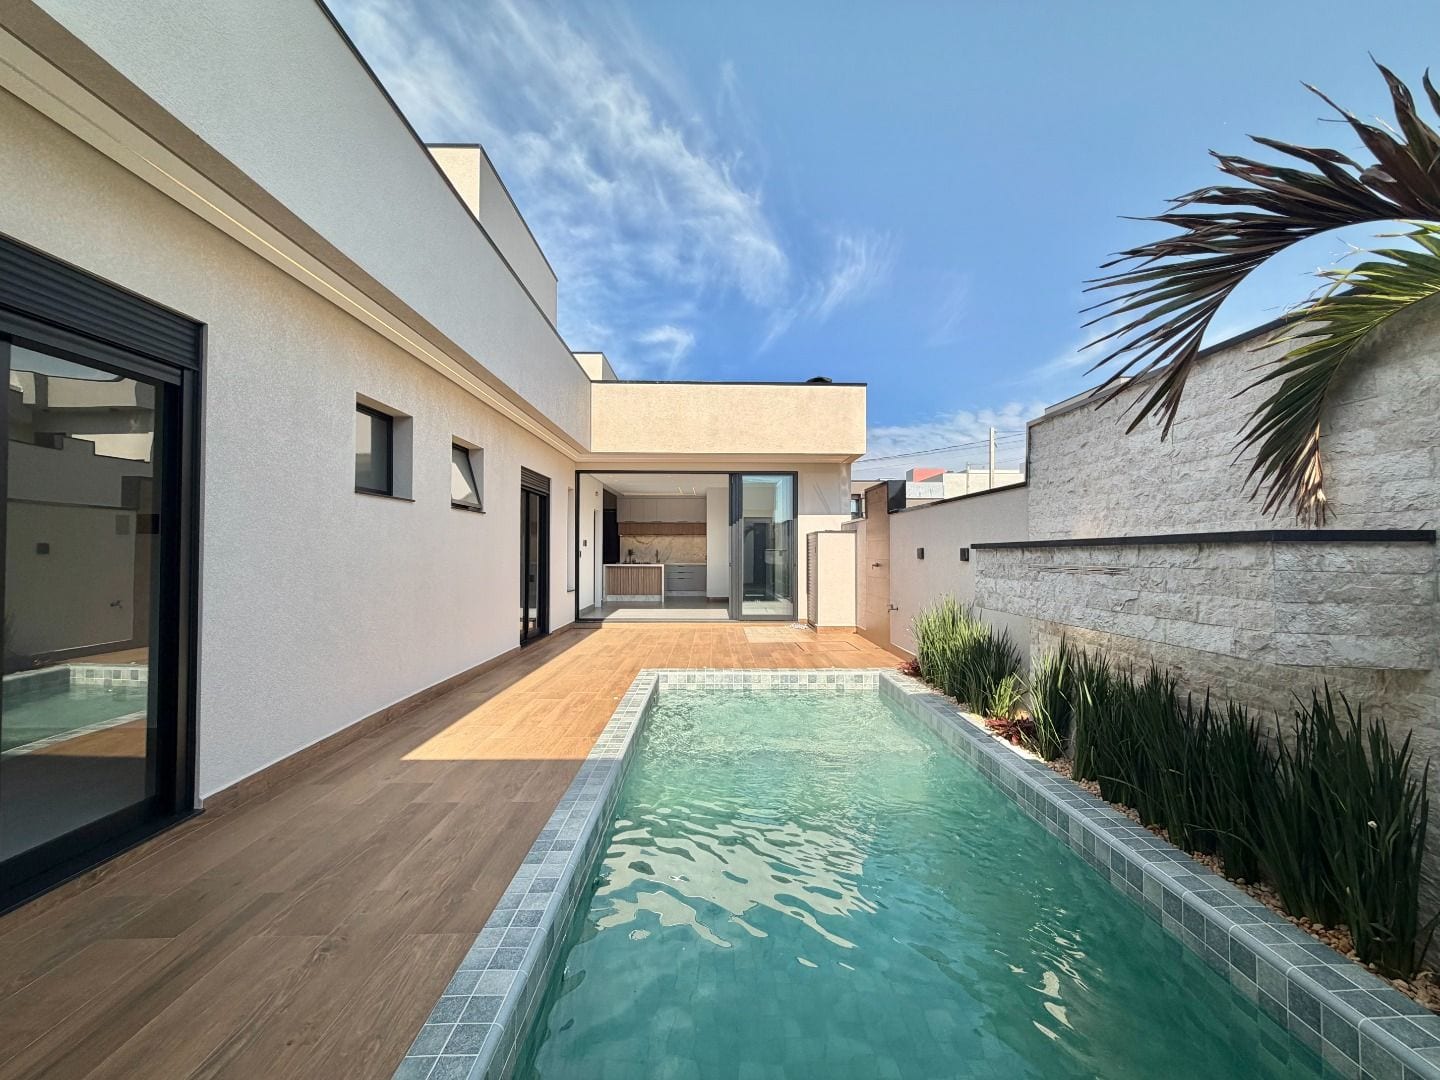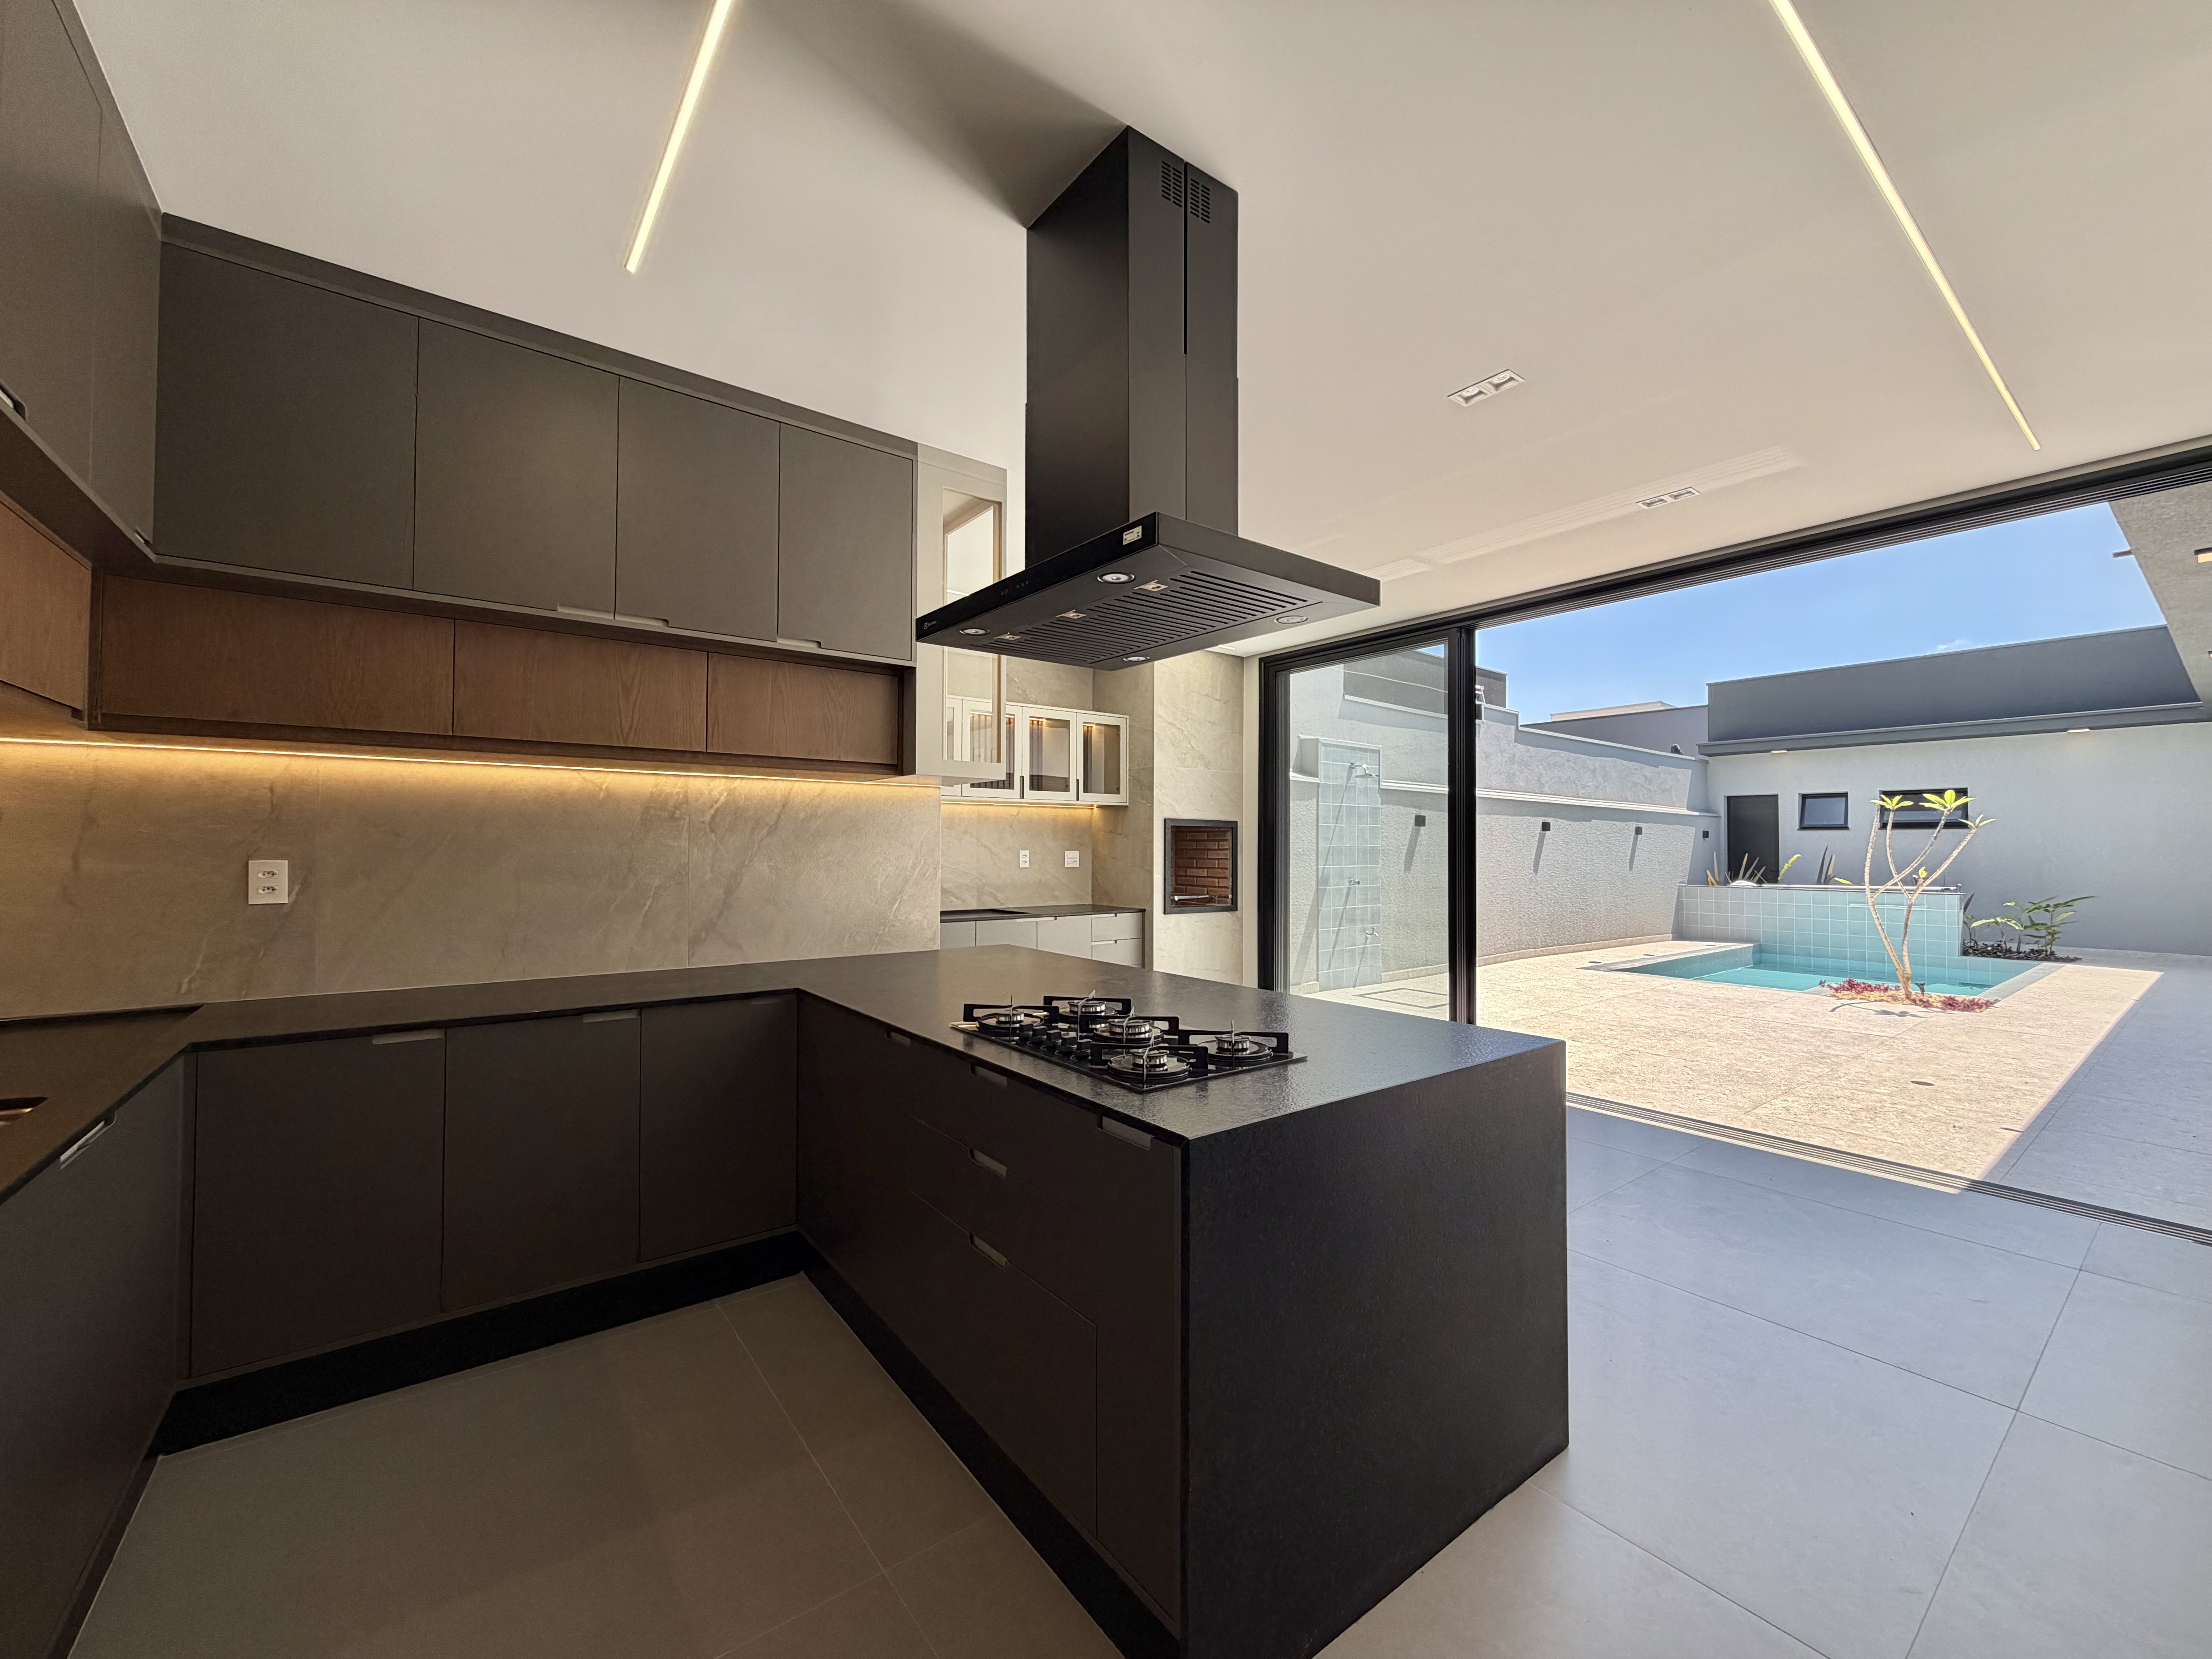
16 ambientes
Casa · 0007Residencial Evidências — Casa Térrea 3 Suítes e Piscina à Venda no Condomínio Evidências, Indaiatuba/SP202 m² · 3 suítes · 4 vagas
R$ 1.950.000
Financiamento
Simule em segundos, veja os imóveis que cabem na parcela e conte com a Sarabelli Negócios Imobiliários da simulação às chaves.
Da pessoa mais velha que vai comprar. Opcional: o banco usa a idade para limitar o prazo.
30 anos
Média dos bancos em novembro de 2026. Se o banco te ofereceu outra, troque aqui.
Você pode buscar imóveis de até
R$ 1,95 mi
Quem limita é a entrada: os bancos costumam financiar até 80% do valor. Com mais entrada, o teto sobe.
Valores de referência, sem seguros e tarifas. Quem aprova o crédito e a taxa é o banco.
Imóveis que cabem
Até R$ 1,95 mi, do mais perto do seu teto para baixo.
Ajuda com o financiamento
Deixe seu nome e telefone. A Sarabelli Negócios Imobiliários fala com você, tira suas dúvidas e orienta os próximos passos.
Passo a passo
Costuma levar de 30 a 60 dias da análise de crédito às chaves.
Você descobre quanto cabe no bolso. É o que acabou de fazer aqui.
O banco confere renda e documentos e diz quanto aprova.
Um engenheiro do banco visita o imóvel e confirma o valor.
Você assina o contrato de financiamento com o banco.
Com o ITBI pago, o contrato vai ao cartório, o banco paga o vendedor e as chaves são suas.
FGTS
Ele pode entrar na entrada, abater parcelas ou quitar o saldo devedor.
Regras do FGTS em novembro de 2026. Confirme na Caixa antes de contar com o saldo.
Documentos
A Sarabelli Negócios Imobiliários ajuda a reunir tudo isso.
Bancos
Cada banco tem o seu simulador, com a taxa do seu perfil. Os resultados podem ser diferentes dos daqui.
Guia
Em linguagem simples: quanto o banco financia, entrada e custos, SAC ou Price, juros e CET, prazo e idade, FGTS e o que fazer depois de assinar.
Dúvidas
Em geral, 20% do valor do imóvel; alguns bancos pedem mais. O FGTS pode fazer parte da entrada nos imóveis de até R$ 2,25 mi. Separe também algo como 3% a 4% do valor para ITBI e registro em cartório.
No SAC a parcela começa maior e cai todo mês, e no total você paga menos juros. Na Price a parcela é igual do começo ao fim, mais leve no início, e o total pago é maior. A maioria dos bancos usa o SAC como padrão.
Sim. Cônjuge, parentes ou outra pessoa podem compor renda. Todos entram no contrato e passam pela análise de crédito.
Até 35 anos (420 meses), desde que a idade da pessoa mais velha somada ao prazo não passe de 80 anos e meio.
Não. É uma conta de referência, sem seguros e tarifas. Quem aprova o crédito, o valor e a taxa é o banco, depois da análise.